
【2026年8月追記】
この記事は渡豪前に書きましたが、あれから5ヶ月、送金・両替・日常の支払いまで、僕の海外のお金のやりとりは実際にすべてWiseで回っています。レートを見ながらこれまで10回以上両替して、日本の銀行からの海外送金は一度も使っていません(現地の銀行口座は給料の受け取り用に持っていますが、日本との資金移動は全部Wiseです)。今は「狙ったレートになったら自動で両替」の設定も使っていて、為替チャートに張り付かなくても、良いレートを取り逃さない仕組みにしています。5ヶ月使った結論:この記事に書いたことは全部本当でした。
オーストラリアへの渡航準備、進んでいますか? 航空券やビザ、語学学校の費用…。準備にはとにかくお金がかかります。
でも、多くの人が見落としている「最大の無駄金」があります。 それが、「両替・送金の手数料」です。
もしあなたが、 「日本の銀行口座から、現地の銀行に送金しよう」 「空港で日本円をまとめて両替しよう」 と考えているなら、その瞬間に数万円の損失(マイナス)が確定します。
投資家として「無駄なコスト」を極限まで嫌う僕が選んだ、海外資金移動の「唯一の正解」である「Wise(ワイズ)」について解説します。 これは節約術ではなく、資産を守るための「マネーリテラシー」の話です。

1. 銀行の「隠れコスト」
なぜ銀行を使ってはいけないのか。 それは「送金手数料 ◯◯円」とは別に、「為替手数料(スプレッド)」という見えない手数料がガッツリ乗せられているからです。
銀行とWiseの比較(100万円送る場合)
例えば、100万円をオーストラリアドルに換えるとします。
- 銀行の場合:
- 独自レート(TTS)が適用される(市場価格より1円〜3円高い)。
- さらに送金手数料(数千円)や、中継銀行の手数料(数千円)引かれる。
- 結果: 手元に届くのは 約95万円分(約5万円も消える!)
- Wiseの場合:
- 「ミッドマーケットレート(本当の為替レート)」が適用される。
- 手数料は格安で、最初に表示された分だけ。
- 結果: 手元に届くのは 約99万円分
この差額、大きくないですか? 何も知らずに銀行を使うだけで、現地の家賃1ヶ月分くらいのお金をドブに捨てることになるんです。 投資の世界において、手数料負けは致命的です。だから僕は銀行を使いません。
2. Wise(ワイズ)が最強である3つの理由
僕がWiseを愛用している理由は、安さだけではありません。
① 透明性(リアルレート)
Googleで検索して出る「今の為替レート」そのままで両替してくれます。 上乗せなし。ぼったくりなし。アプリを見れば「いくら手数料がかかるか」が1円単位で分かります。この透明性が信頼の証です。
② 着金が爆速
銀行送金だと「着金まで3日〜1週間」かかるのがザラですが、Wiseなら「数秒〜数時間」で完了することもあります。 「現地に着いたのにお金が届かない!」というストレスから解放されます。

見てください、銀行だと1週間かかる送金が、Wiseなら『数秒』です。
③ デビットカードが神
Wiseにお金を入れておけば、付属の「Wiseデビットカード」を使って、現地のスーパーやカフェで「タッチ決済」ができます。 もちろん手数料は格安。大量の現金を持ち歩くリスクもありません。

実際に僕は2026年のソウル旅行でも、支払いをほぼこのWiseデビットカードで済ませました。日本のクレカのような海外事務手数料(2〜3%)なしで、実際の為替レートのままウォン決済。両替所に並ぶ時間もゼロでした。オーストラリアでもソウルでも同じカード1枚。これが「世界中で使える」の実感です。
④【追記】投資家目線の隠れ神機能「自動両替」
僕が5ヶ月使って一番気に入っているのがこの機能です。
↓実際の僕の設定画面がこれです。
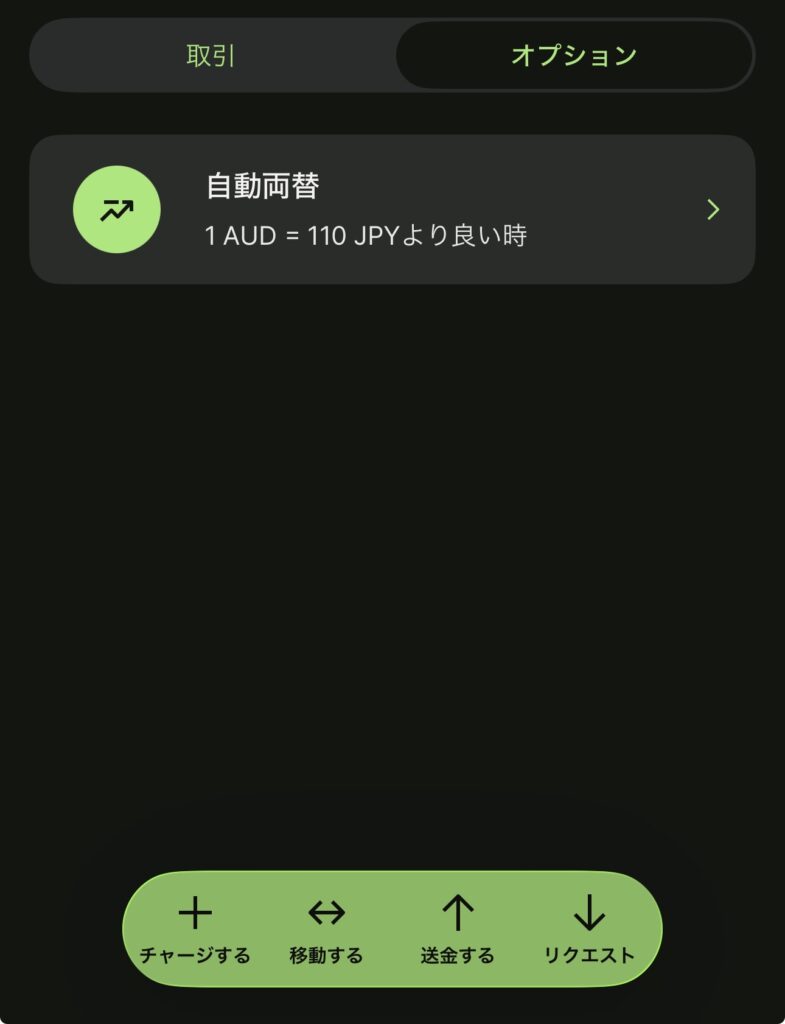
「1豪ドル=110円より良いレートになったら自動で両替」と設定してあります。この条件に達した瞬間、僕が寝ていても仕事中でも、Wiseが勝手に良いレートで両替してくれます。
為替は数日で数円動きます。10万円を両替するなら、レート次第で数千円の差。この設定を入れておけば、為替チャートに張り付かなくてもチャンスを取り逃しません。銀行の窓口両替では絶対にできない、アプリならではの機能です。
先日の円高のときも、僕はこの仕組みで豪ドルを確保しました。「安く買って高く使う」——投資と同じ考え方が、両替でもできるのがWiseです。
3. 【最重要】日本にいるうちに登録すべき理由
日本に住んでいる人がWiseで本人確認をするには、法令上マイナンバーの提出が必要です。出国後に「海外在住者」として登録することもできますが、その場合はマイナンバーの代わりに、パスポートと「海外の住所を確認できる書類」が必要になります。
渡航したばかりの時期は、この住所を証明する書類をすぐには用意できません。だから僕は、日本にいるうちに登録と本人確認を済ませ、デビットカードも日本の住所で受け取ってから出国しました。
また、海外転出届を出す人は、マイナンバーカードの扱いにも注意が必要です。出国予定日の前日までに役所で「国外継続利用」の手続きをしないと、カードは失効します。
- 日本にいる今、すぐに登録する。
- カードを発行して、日本の住所で受け取る(届くまで2週間くらいかかることも)。
- 出国前にアクティベート(有効化)しておく。
出国前にこの3つを済ませておけば、現地に着いた日からそのまま使えます。
アカウント登録は無料で、スマホから手続きできます。
4. まとめ:浮いたお金を「投資」に回そう
Wiseを使うだけで、数万円単位のお金が浮きます。 その浮いたお金で、美味しいコーヒーを飲んでもいいし、現地の友達と遊びに行ってもいい。あるいは英語学習に使ってもいい。
無駄な手数料を銀行に払うくらいなら、自分の経験や学びに「投資」しましょう。 それが、賢いワーホリ生活のスタートラインです。
Wiseの登録はこちら
出国前に登録と本人確認まで済ませておきたい人は、以下の公式ページから手続きできます。
送金の準備とあわせて、海外転出届を出すかどうかも出国前に決めておきたいところです。住民税・年金・保険料の扱いがどう変わるかは、こちらにまとめています。


コメント